
Todo tesoureiro de clube acaba fazendo a mesma pergunta: o cartão cobra uma porcentagem de tudo o que arrecadamos, então por que não tiramos o dinheiro direto da conta bancária das pessoas?
É uma pergunta justa, com uma resposta mais longa do que a maioria dos fornecedores dá. Pagamento bancário não é uma coisa só: há pelo menos três mecanismos diferentes escondidos atrás da expressão, eles falham de formas completamente diferentes, e o mais barato no papel muitas vezes é o mais caro em horas de voluntários. Este guia separa os três, apresenta os prós e contras com honestidade e ajuda você a decidir qual fonte de receita do clube combina com qual meio de pagamento.
Três coisas diferentes chamadas "pagar pelo banco"
1. O sócio envia uma transferência. Alguém abre o aplicativo do banco, digita os dados da conta do clube (agência e conta, ou o IBAN), inventa uma referência e envia o dinheiro. O clube paga pouco ou nada para receber. O que o clube paga é a conciliação: associar pagamentos a pessoas, correr atrás dos que vieram sem referência e responder "com certeza caiu" quando com certeza não caiu. É por aqui que a maioria dos clubes começa, e é o modelo cujos custos o nosso guia sobre transferência bancária ou pagamento online com cartão calcula direito.
2. O clube faz um débito automático. O sócio assina uma autorização uma vez e, a partir daí, é o clube que inicia o pagamento numa periodicidade combinada. Ninguém precisa lembrar de nada, e é por isso que academias de ginástica, seguradoras e concessionárias de serviços adoram esse modelo. O clube assume a papelada da autorização, o tratamento das falhas e o dever de ser extremamente cuidadoso, porque tirar dinheiro da conta de alguém é uma relação de confiança que só se quebra uma vez.
3. O sócio aprova a autorização no próprio aplicativo do banco. Um formato mais recente: em vez de assinar um formulário em papel ou na web que o clube guarda, quem paga aprova uma autorização permanente dentro do próprio banco, vê essa autorização listada ali e pode pausá-la ou cancelá-la por conta própria. Para o clube, parece débito automático; para o sócio, dá muito mais sensação de controle.
Todos são "pagar pelo banco". Só os dois últimos entregam o que os clubes realmente querem, que é dinheiro que chega sem ninguém precisar ser cobrado.
Como se chamam os meios locais
O débito de banco para banco existe em todos os mercados que este guia atende, cada um com o próprio nome, a própria papelada de autorização, o próprio prazo de liquidação e as próprias regras de contestação. Os nomes mudam, e também os detalhes que importam para um clube: quanto tempo quem paga tem para pedir o dinheiro de volta, que comprovante de autorização você precisa guardar, como um pagamento que falhou é tentado de novo e quanto o seu provedor cobra por tentativa.
Antes de apostar a receita de uma temporada num desses meios, faça essas quatro perguntas específicas ao seu banco e ao seu provedor de pagamentos e peça as respostas por escrito. O restante deste guia trata dos prós e contras, que são os mesmos em qualquer lugar.
A tabela honesta de prós e contras
| Transferência enviada pelo sócio | Débito bancário (o clube puxa) | Cartão | |
|---|---|---|---|
| Custo por pagamento | O mais baixo | Geralmente baixo, muitas vezes fixo | Uma porcentagem, mais um valor fixo |
| Confirmação | Quando o sócio se lembrar | Demorada: dias, não segundos | Imediata |
| Como falha | Silêncio, referência errada, valor errado | Débito devolvido, dias depois | Recusado no pagamento, na hora |
| Quem cobra | O responsável pelo cadastro, toda semana | O sistema, depois o tesoureiro | Ninguém: a pessoa tenta de novo ali mesmo |
| Conciliação | Manual e contínua | Automática, se o seu provedor informar | Automática |
| Prazo para pedir o dinheiro de volta | Raro na prática | Pode ser bem mais longo que o do cartão | Estornos dentro de um prazo definido |
| O que o sócio pensa | "Eu paguei vocês" | "O clube desconta" | "Eu comprei" |
Duas linhas merecem mais do que uma célula.
O prazo para pedir o dinheiro de volta. Um estorno de cartão vale por um período definido depois da transação e segue um processo definido. Uma contestação de débito bancário pode ser aberta muito depois (em alguns sistemas, bem depois mesmo), e o clube pode ter pouquíssima margem para contestá-la. Isso não é motivo para evitar o débito bancário, mas é o motivo pelo qual um clube deve guardar direito os registros de autorização e não tratar a autorização como mera formalidade. Pergunte ao seu provedor exatamente quanto tempo quem paga tem, e que provas você precisaria apresentar.
O que o sócio pensa. É a parte subjetiva, e é ela que decide se o seu programa de débito automático sobrevive ao primeiro inverno. Um pagamento com cartão parece uma compra. Um débito bancário parece um combinado, e um débito que falha parece uma acusação. Se o débito de uma família volta na mesma semana em que o dinheiro está curto, o que vem a seguir é uma conversa, não uma transação. É por isso que cobrar taxas em atraso exige uma política escrita antes de você começar a puxar dinheiro, e não depois.
Onde o ClubHelix está hoje
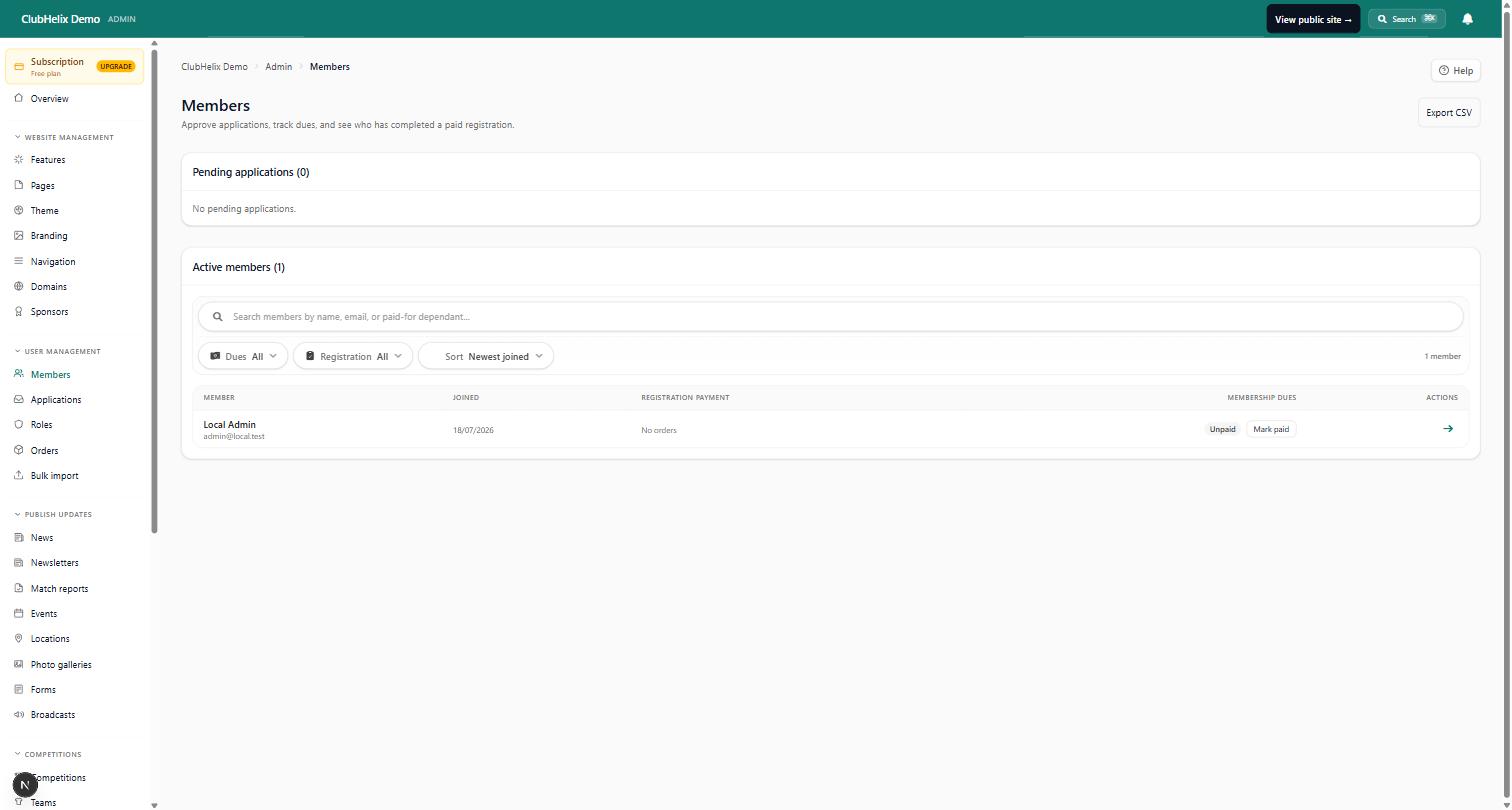
Resposta direta, porque respostas vagas desperdiçam reuniões da diretoria: hoje o ClubHelix recebe pagamentos do clube por cartão, nos países onde o ClubHelix aceita pagamentos online. O dinheiro é recebido na conta de pagamentos conectada do próprio clube, por meio do processamento de cartão que o seu clube configura, e a parte de cobrança e pagamentos é construída em torno disso: taxas, pedidos da loja, ingressos de eventos, doações e aluguel de espaços, cada um registrado no nome de um sócio real, e não de uma linha do extrato bancário.
O débito bancário não é algo que ativamos ou promovemos para os clubes. A base técnica já existe junto ao nosso provedor de pagamentos, mas promover um meio de pagamento é uma decisão sobre risco, não uma chave de configuração: a plataforma é quem arca com a garantia quando um pagamento é contestado, e uma contestação de débito bancário pode chegar muito depois do que chegaria uma de cartão. Preferimos dizer isso com clareza a anunciar um meio de pagamento e descobrir os casos-limite com as taxas da temporada dos seus sócios.
O que os clubes fazem em vez disso, com sucesso:
- Parcelas no cartão. Dividir a taxa da temporada em pagamentos resolve a maior parte do que as pessoas realmente querem do débito automático, sem a engrenagem da autorização. O nosso guia sobre débito automático ou taxa de associação à vista simula uma temporada inteira dos dois jeitos.
- Transferência bancária como método alternativo, divulgada com um formato de referência rígido e uma data-limite, e conciliada em dias fixos, não o tempo todo.
- Cartão para tudo o que é pequeno. Cantina, loja, ingressos e reservas avulsas são os lugares onde correr atrás de uma transferência custa mais do que a tarifa jamais custaria.
Se o seu clube decidir procurar débito bancário
Faça estas perguntas a qualquer provedor em potencial e registre as respostas na ata da diretoria:
- O que exatamente o sócio assina, e onde esse registro fica guardado? Você precisa conseguir apresentá-lo anos depois.
- Por quanto tempo depois de um pagamento ele pode ser contestado, e que provas o defendem?
- O que acontece numa falha? Quantas novas tentativas, com que intervalo, quem é avisado, e o sócio fica sabendo antes do tesoureiro?
- Quanto um pagamento que falhou custa ao clube? Alguns sistemas cobram por tentativa que falha, o que transforma uma família em dificuldade numa tarifa que só cresce.
- Como o sócio cancela? Se a resposta for "ele liga para vocês", prepare-se para virar a central de reclamações.
- Como é feita a conciliação? Se o relatório de liquidação não trouxer a referência do sócio, você comprou uma versão mais difícil do problema de conciliação que estava tentando resolver.
- Qual é o custo total no seu volume? Compare a tarifa fixa por débito com a porcentagem do cartão no valor médio real dos seus pagamentos, não num número de propaganda.
Como escolher um meio de pagamento para cada fonte de receita
A boa resposta raramente é "um método para tudo".
- Taxas da temporada e de associação: os pagamentos maiores e mais previsíveis, e os melhores candidatos a parcelas ou a débito bancário, se você seguir esse caminho.
- Cantina, bar e bilheteria: cartão, sempre. Valores pequenos, nada para cobrar depois, nada de troco.
- Loja e produtos do clube: cartão, vinculado ao pedido, para que atendimento e pagamento nunca discordem.
- Ingressos de eventos: cartão, porque um lugar não deve ficar reservado por uma promessa.
- Aluguel de espaços e quadras: cartão na hora da reserva para quem aluga de vez em quando; fatura para quem aluga com regularidade e tem um acordo fixo.
- Patrocínios e subsídios: transferência, com fatura e referência, porque são poucos pagamentos grandes por ano e a conciliação é trivial.
- Doações: cartão, porque atrito mata a generosidade.

O hábito de conciliação que faz tudo isso funcionar
Seja qual for o meio de pagamento, o clube precisa de uma lista confiável de quem pagou. Isso significa pagamentos registrados no nome dos sócios, e não em linhas do extrato; uma pessoa definida que faz a conciliação num dia fixo; e uma regra combinada para o que acontece com um pagamento que ninguém consegue identificar depois de trinta dias. Como controlar quem pagou mostra o método; o importante é que seja uma rotina, e não um esforço heroico anual de um único voluntário em julho.
Perguntas frequentes
O débito automático é mais barato que o cartão para um clube?
Por pagamento, geralmente sim. No total, nem sempre. Uma tarifa fixa por débito vence uma porcentagem quando os pagamentos ficam grandes, e é por isso que as taxas da temporada são o candidato clássico. Mas a comparação precisa incluir os pagamentos que falham, a administração das autorizações, o tempo gasto com cancelamentos e o risco de contestação, e precisa comparar com o que aceitar cartão realmente custa ao seu clube, que é a taxa efetiva nos seus próprios extratos, não a anunciada.
Qual é a diferença entre uma transferência bancária e um débito automático?
Direção e memória. A transferência é enviada pelo sócio, uma vez, pelo aplicativo do banco, e depende de ele se lembrar de fazê-la e acertar a referência. O débito automático é puxado pelo clube com base numa autorização que o sócio deu antes, numa periodicidade definida, quer alguém se lembre ou não. Transferências quase não custam nada ao clube e geram cobrança constante; débitos custam mais por pagamento e geram muito menos cobrança.
Um clube pode fazer débito automático pelo ClubHelix?
Hoje, não. O ClubHelix recebe pagamentos do clube por cartão na conta conectada do próprio clube, nos países onde o ClubHelix aceita pagamentos online, e a alternativa prática para sócios que querem diluir o custo são parcelas no cartão, e não uma autorização bancária. Se o débito bancário for essencial para o modelo do seu clube, pergunte diretamente ao seu provedor de pagamentos o que ele oferece e o que isso significaria para a sua exposição a contestações antes de apostar a receita de uma temporada nele.
O que fazer quando um pagamento recorrente falha?
Tenha a sequência escrita antes da primeira falha: uma nova tentativa automática, uma mensagem ao sócio que informe o valor e a data sem insinuar má-fé, uma segunda tentativa e, então, uma conversa com uma pessoa. Deixe a lista de pendências visível para o menor número de pessoas que a tarefa exigir e tenha um caminho para casos de dificuldade financeira que uma família possa seguir sem precisar de reunião da diretoria. O passo a passo está em como cobrar taxas de sócios em atraso.
Precisamos guardar uma cópia do que o sócio autorizou?
Sim, e é a parte que os clubes pulam. Seja qual for o meio de pagamento, a autorização é a prova do clube de que o pagamento foi combinado: guarde-a junto ao cadastro do sócio, pelo tempo que as suas próprias regras e o seu provedor exigirem, e garanta que ela sobreviva a uma troca de tesoureiro. Uma autorização que vive no e-mail de um voluntário não é um registro.
Nos países onde o ClubHelix aceita pagamentos online, receba taxas, pedidos da loja e reservas no site do seu próprio clube com o ClubHelix e veja o quadro financeiro completo nos relatórios. A seguir: débito automático ou taxa de associação à vista e transferência bancária ou pagamento online com cartão.


