
Tarde o temprano, todo tesorero de club se hace la misma pregunta: las tarjetas se llevan un porcentaje de todo lo que cobramos, así que ¿por qué no tomamos el dinero directamente de la cuenta bancaria de cada persona?
Es una pregunta razonable, con una respuesta más larga de la que dan la mayoría de los proveedores. El pago bancario no es una sola cosa: detrás de la expresión hay por lo menos tres mecanismos distintos, fallan de formas completamente diferentes, y el más barato en el papel suele ser el más caro en horas de voluntariado. Esta guía los separa, expone las ventajas y desventajas con honestidad y te ayuda a decidir qué ingreso de tu club conviene cobrar por qué medio.
Tres cosas distintas que se llaman "pagar por banco"
1. El socio hace una transferencia. Alguien abre la app de su banco, escribe los datos de la cuenta del club (en Australia, el BSB y el número de cuenta; en otros países, el IBAN o la clave bancaria que corresponda), inventa una referencia y envía el dinero. Al club recibirlo le cuesta poco o nada. Lo que sí paga el club es la conciliación: emparejar los pagos con las personas, perseguir los que llegan sin referencia y responder "te juro que salió" cuando claramente no salió. Aquí es donde empieza la mayoría de los clubes, y es el modelo cuyos costos calcula en detalle nuestra guía sobre transferencia bancaria o pago en línea con tarjeta.
2. El club cobra un débito automático. El socio firma una autorización una vez, y a partir de ahí es el club el que inicia el cobro según un calendario acordado. Nadie tiene que acordarse de nada, y por eso a los gimnasios, las aseguradoras y las empresas de servicios les encanta. El club asume el papeleo del mandato, la gestión de los cobros fallidos y el deber de ser extremadamente cuidadoso, porque sacar dinero de la cuenta de alguien es una relación de confianza que solo se puede romper una vez.
3. El socio autoriza un mandato desde la app de su propio banco. Es un modelo más nuevo (en Australia se llama PayTo): en lugar de firmar un formulario en papel o en la web que guarda el club, quien paga aprueba una autorización permanente dentro de su propio banco, la ve allí listada y puede pausarla o cancelarla por su cuenta. Para el club funciona como un débito automático, y para el socio se siente mucho más bajo control.
Las tres cosas son "pagar por banco". Solo las dos últimas te dan lo que los clubes realmente quieren: dinero que llega sin tener que perseguir a nadie.
Cómo se llaman los medios locales
El débito de banco a banco existe en todos los mercados a los que se dirige esta guía, con su propio nombre (débito automático, domiciliación bancaria y otros), su propio papeleo de mandato, sus propios plazos de acreditación y sus propias reglas para los reclamos. Los nombres cambian, y también los detalles que le importan a un club: cuánto tiempo tiene quien paga para reclamar la devolución de un cobro, qué prueba de la autorización tienes que guardar, cómo se reintenta un cobro fallido y cuánto te cobra tu proveedor por cada intento.
Antes de comprometer los ingresos de una temporada con uno de ellos, hazle esas cuatro preguntas concretas a tu banco y a tu proveedor de pagos, y pide las respuestas por escrito. El resto de esta guía trata de las ventajas y desventajas, que son las mismas estés donde estés.
La tabla honesta de ventajas y desventajas
| Transferencia del socio | Débito bancario (cobra el club) | Tarjeta | |
|---|---|---|---|
| Costo por pago | El más bajo | Suele ser bajo, muchas veces fijo | Un porcentaje, más un monto fijo |
| Confirmación | Cuando el socio se acuerde | Con demora: días, no segundos | Inmediata |
| Cómo falla | Silencio, referencia o monto equivocados | Débito rechazado, días después | Rechazada al pagar, al instante |
| Quién persigue el pago | Quien lleva el registro, cada semana | El sistema, y después el tesorero | Nadie: se reintenta en el momento |
| Conciliación | Manual y permanente | Automática si tu proveedor la informa | Automática |
| Plazo para reclamar | Poco frecuente en la práctica | Puede ser mucho más largo que con tarjeta | Contracargos dentro de un plazo definido |
| Cómo lo vive el socio | "Te pagué" | "El club me lo cobra" | "Lo compré" |
Dos filas merecen más que una celda.
El plazo para reclamar. Un contracargo con tarjeta se puede iniciar durante un período definido después de la operación y sigue un proceso definido. Un reclamo por débito bancario se puede presentar mucho después (en algunos sistemas, muchísimo después), y el club puede tener muy poco margen para disputarlo. No es un motivo para evitar el débito bancario, pero sí es la razón por la que un club debe guardar bien sus registros de autorización y no tratar un mandato como un trámite. Pregúntale a tu proveedor exactamente cuánto tiempo tiene quien paga y qué pruebas tendrías que presentar.
Cómo lo vive el socio. Es un punto blando, y decide si tu programa de débito automático sobrevive a su primer invierno. Un pago con tarjeta se siente como una compra. Un débito bancario se siente como un acuerdo, y uno rechazado se siente como una acusación. Si el débito de una familia rebota justo la semana en que el dinero no alcanza, lo que sigue es una conversación, no una operación. Por eso cobrar las cuotas impagas necesita una política escrita antes de empezar a debitar, no después.
Dónde está ClubHelix hoy
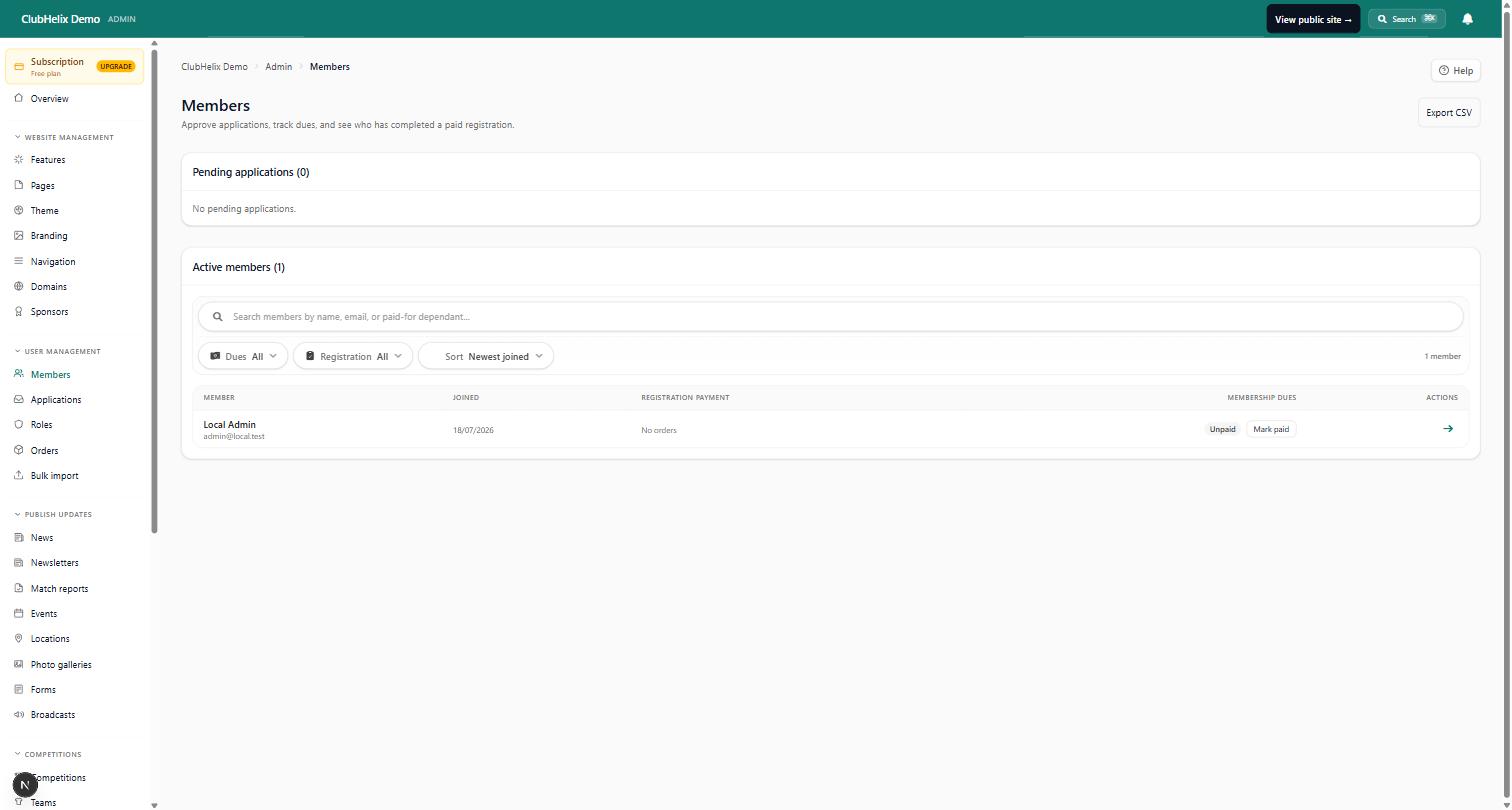
Una respuesta directa, porque las vagas hacen perder reuniones de comisión directiva: hoy ClubHelix cobra los pagos del club con tarjeta, donde ClubHelix admite pagos en línea. El dinero se cobra en la cuenta de pagos conectada del propio club, a través del procesamiento de tarjetas que configura tu club, y la parte de facturación y pagos está construida en torno a eso: cuotas, pedidos de la tienda, entradas para eventos, donaciones y alquiler de instalaciones, cada uno registrado a nombre de un socio real y no de una línea del extracto bancario.
El débito bancario no es algo que activemos ni promocionemos para los clubes. La base técnica ya está preparada con nuestro proveedor de pagos, pero promocionar un medio de pago es una decisión sobre el riesgo, no un interruptor: la plataforma es la que responde en última instancia cuando se reclama la devolución de un pago, y un reclamo por débito bancario puede llegar mucho después de lo que podría llegar uno por tarjeta. Preferimos decirlo con claridad antes que anunciar un medio de pago y descubrir sus casos límite con las cuotas de temporada de tus socios.
Lo que hacen los clubes en cambio, con buenos resultados:
- Cuotas en pagos con tarjeta. Dividir la cuota de temporada en varios pagos resuelve casi todo lo que la gente realmente quiere del débito automático, sin la maquinaria del mandato. Nuestra guía sobre débito automático o cuota por adelantado modela una temporada completa de las dos formas.
- La transferencia bancaria como medio alternativo, publicada con un formato de referencia estricto y una fecha límite, y conciliada en fechas fijas en lugar de todo el tiempo.
- Tarjeta para todo lo pequeño. La cantina, la tienda, las entradas y las reservas ocasionales son los lugares donde perseguir una transferencia cuesta más de lo que costará nunca la comisión.
Si tu club decide buscar débito bancario
Hazle estas preguntas a cualquier proveedor que estés evaluando y anota las respuestas para el acta de la comisión directiva:
- ¿Qué firma exactamente el socio y dónde se guarda ese registro? Tienes que poder presentarlo años después.
- ¿Cuánto tiempo después de un pago se puede reclamar su devolución, y qué pruebas sirven para defenderlo?
- ¿Qué pasa cuando un cobro falla? Cuántos reintentos, con cuánta separación, a quién se avisa y si el socio se entera antes que el tesorero.
- ¿Cuánto le cuesta al club un cobro fallido? Algunos sistemas cobran por cada intento fallido, lo que convierte a una familia con dificultades en un cargo que se acumula.
- ¿Cómo cancela un socio? Si la respuesta es "te llaman a ti", prepárate para convertirte en el departamento de reclamos.
- ¿Cómo se concilia? Si el reporte de acreditaciones no incluye la referencia del socio, compraste una versión más difícil del mismo problema de conciliación que intentabas resolver.
- ¿Cuál es el costo total con tu volumen? Compara una comisión fija por débito contra un porcentaje por tarjeta con tu monto promedio real por pago, no con una cifra de folleto.
Elegir un medio para cada fuente de ingresos
La buena respuesta casi nunca es "un solo método para todo".
- Cuotas de temporada y de socio: los pagos más grandes y previsibles, y los mejores candidatos para pagar en cuotas o por débito bancario si optas por ese camino.
- Cantina, bar y entrada: tarjeta, siempre. Montos chicos, nada que perseguir, nada de efectivo para cambio.
- Tienda y merchandising: tarjeta, vinculada al pedido para que la entrega y el pago nunca discrepen.
- Entradas para eventos: tarjeta, porque un lugar no debería quedar reservado por una promesa.
- Alquiler de instalaciones y canchas: tarjeta al momento de reservar para quienes alquilan de forma ocasional; una factura para quienes alquilan con regularidad y tienen un acuerdo permanente.
- Patrocinios y subsidios: transferencia, con factura y referencia, porque son unos pocos pagos grandes al año y conciliarlos es trivial.
- Donaciones: tarjeta, porque la fricción mata la generosidad.

El hábito de conciliación que hace que todo esto funcione
Uses los medios que uses, el club necesita una única lista confiable de quién pagó. Eso significa pagos registrados a nombre de los socios, no de líneas del extracto bancario; una persona designada que concilia en un día fijo; y una regla acordada sobre qué pasa con un pago que nadie puede identificar después de treinta días. Llevar el control de quién pagó explica el método; lo importante es que sea una rutina y no un esfuerzo heroico anual de un solo voluntario al cierre del ejercicio.
Preguntas frecuentes
¿El débito automático es más barato que los pagos con tarjeta para un club?
Por pago, normalmente sí. En total, no siempre. Una comisión fija por débito le gana a un porcentaje cuando los pagos son grandes, y por eso las cuotas de temporada son el candidato clásico. Pero la comparación tiene que incluir los cobros fallidos, la administración de los mandatos, el tiempo dedicado a las cancelaciones y el riesgo de reclamos, y tiene que hacerse contra lo que le cuesta realmente a tu club aceptar tarjetas, que es la tasa efectiva de tus propios extractos y no la anunciada.
¿Cuál es la diferencia entre una transferencia bancaria y un débito automático?
La dirección y la memoria. Una transferencia la envía el socio, una vez, desde la app de su banco, y depende de que se acuerde de hacerla y de que ponga bien la referencia. Un débito automático lo cobra el club con una autorización que el socio dio antes, según un calendario, se acuerde alguien o no. Las transferencias no le cuestan casi nada al club y generan persecución constante; los débitos cuestan más por pago y generan mucha menos.
¿Un club puede cobrar un débito automático a través de ClubHelix?
Hoy no. ClubHelix cobra los pagos del club con tarjeta en la cuenta conectada de tu propio club, donde ClubHelix admite pagos en línea, y la alternativa práctica para los socios que quieren repartir el costo es pagar en cuotas con tarjeta en lugar de un mandato bancario. Si el débito bancario es esencial para el modelo de tu club, pregúntale directamente a tu proveedor de pagos qué admite y qué implicaría para tu exposición a reclamos antes de comprometer los ingresos de una temporada.
¿Qué hacemos cuando falla un pago recurrente?
Ten la secuencia por escrito antes de que falle el primero: un reintento automático, un mensaje al socio que indique el monto y la fecha sin insinuar mala fe, un segundo reintento y después una conversación entre personas. Que la lista de deudas la vea la menor cantidad de gente que el trabajo permita, y ten una vía para situaciones de dificultad económica que una familia pueda usar sin pasar por una reunión de comisión directiva. Los detalles están en cobrar las cuotas impagas de los socios.
¿Tenemos que guardar una copia de lo que autorizó el socio?
Sí, y es la parte que los clubes se saltan. Sea cual sea el medio, la autorización es la prueba del club de que el pago fue acordado: guárdala junto con la ficha del socio, consérvala todo el tiempo que exijan tus propias reglas y tu proveedor, y asegúrate de que sobreviva a un cambio de tesorero. Un mandato que vive en el correo de un voluntario no es un registro.
Cobra cuotas, pedidos de la tienda y reservas en el sitio de tu propio club con ClubHelix, donde ClubHelix admite pagos en línea, y ve el panorama completo del dinero en los reportes. Sigue leyendo: débito automático o cuota por adelantado y transferencia bancaria o pago en línea con tarjeta.


