
A maioria das pessoas que entra na diretoria de um clube não é contadora. É o pai ou a mãe que treina um time, o sócio que é bom de organização, o ex-atleta que quis ajudar. Aí chega um conjunto de relatórios financeiros no material da reunião e surge uma relutância silenciosa, e muito comum, em admitir que ninguém tem muita certeza do que está olhando.
Essa relutância custa caro. A diretoria responde coletivamente pelo dinheiro do clube, e uma diretoria que não consegue ler os relatórios não consegue cumprir essa responsabilidade — só consegue confiar no tesoureiro, o que é injusto com o tesoureiro e arriscado para o clube.
Veja o que cada relatório realmente mostra.
Os quatro relatórios que importam
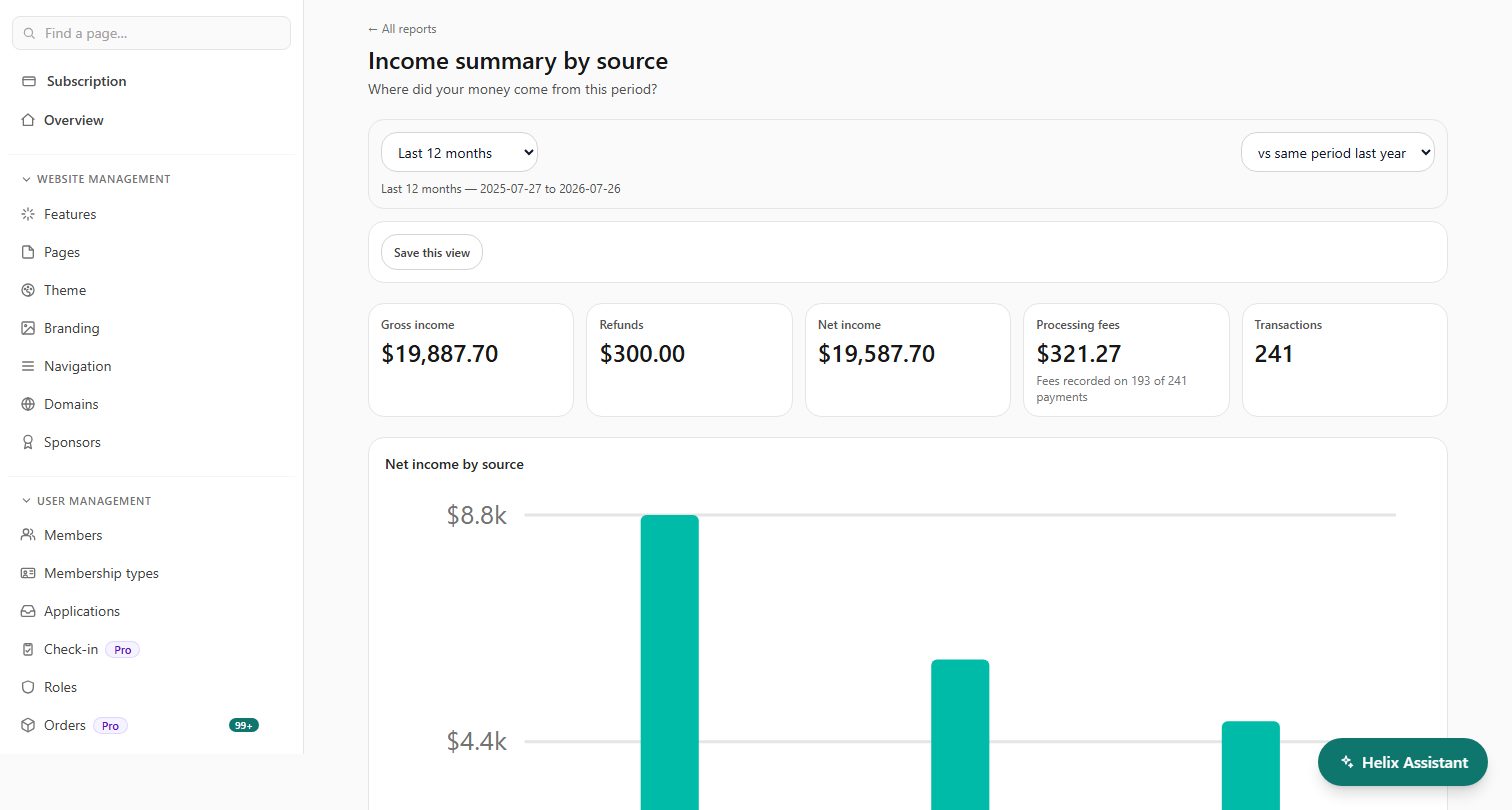
1. O relatório de receitas — de onde veio o dinheiro
Também chamado de receitas por origem ou relatório de faturamento. Ele responde a uma pergunta só: neste período, o que entrou e de onde veio.
Como ler em dois minutos. Ignore o total no começo e olhe a composição. Inscrições, lanchonete, produtos do clube, eventos, captação de recursos, patrocínio, aluguel de espaços. Pergunte qual linha cresceu, qual encolheu e se alguma linha sozinha é grande o bastante para fazer falta se desaparecer.
No que prestar atenção. Concentração — um clube que tira a maior parte da receita de uma única fonte tem uma fragilidade que o total esconde. E sazonalidade: um clube que parece saudável em abril e apertado em novembro é normal; um clube que não sabe quais meses são quais não está fazendo orçamento.
A armadilha. "Receita" pode significar dinheiro recebido ou dinheiro faturado. Para um clube comunitário, quase sempre deve significar recebido, com a data em que o pagamento entrou. Confirme qual é, uma vez.
2. O relatório de despesas — para onde foi o dinheiro
O mesmo formato, ao contrário: o que o clube gastou, agrupado em categorias.
Como ler em dois minutos. Compare cada categoria com o mesmo período do ano passado. Qualquer coisa que tenha variado mais de uns 20 por cento merece uma frase de explicação, para cima ou para baixo.
No que prestar atenção. Categorias que mudam de formato de um relatório para outro. Se "custos de campo" incluía a arbitragem no ano passado e neste ano não inclui, a comparação não quer dizer nada, e ninguém vai perceber se alguém não perguntar.
A armadilha. Compras pontuais distorcendo uma tendência. Um jogo novo de traves em março faz o gasto com equipamentos parecer alarmante até ser separado. Bons relatórios distinguem o recorrente do pontual; se o seu não faz isso, pergunte.
3. Pendentes e em atraso — o que devem ao clube
Às vezes chamado de contas a receber ou relatório de vencimentos. Ele lista o dinheiro devido e, o mais importante, há quanto tempo está devido, em faixas: em dia, 30 dias, 60 dias, mais de 90.
Como ler em dois minutos. Olhe primeiro a faixa de mais de 90 dias. É o dinheiro que o clube tem menos chance de ver.
No que prestar atenção. A faixa de mais de 90 dias crescendo trimestre após trimestre. É o primeiro sinal confiável de um problema de caixa, e costuma aparecer uma temporada inteira antes de o problema chegar.
A armadilha. Tratar taxas pendentes como dinheiro que o clube tem. Um superávit de $8.000 (valores de exemplo; ajuste para a sua moeda) que inclui $6.000 de dívidas com noventa dias não é um superávit, é uma esperança.
4. A posição — o que o clube realmente tem
A posição de caixa: todas as contas, em uma data informada, mais o que já está comprometido mas ainda não foi pago.
Como ler em dois minutos. Total de recursos, menos os gastos comprometidos, é igual ao que o clube pode de fato decidir hoje à noite. Esse é o único número que importa quando a diretoria vota um gasto.
No que prestar atenção. Recursos vinculados. Dinheiro de edital guardado para um fim específico, cauções e dinheiro arrecadado para outra coisa não estão disponíveis, e um relatório de posição que mistura tudo exagera o que o clube pode fazer.
As quatro perguntas para fazer sobre qualquer conjunto de números
Você não precisa de formação em contabilidade para cobrar um relatório do tesoureiro. Você precisa destas quatro perguntas.
1. "Com data de quando?" Todo número é verdadeiro em um momento. Metade das divergências sobre as finanças de um clube são duas pessoas citando números corretos de dias diferentes.
2. "Recebido ou faturado?" Dinheiro na conta ou dinheiro cobrado. Os dois são legítimos; misturar os dois não é.
3. "O que ficou de fora deste número?" Recursos vinculados, gastos comprometidos, uma conta que não foi incluída, uma fonte registrada em outro lugar. Um bom relatório informa o que exclui; um bom membro da diretoria pergunta mesmo assim.
4. "Comparado com o quê?" Um número isolado é curiosidade. Contra o ano passado, contra o orçamento, contra o mesmo ponto da temporada anterior — isso é informação. Se não houver coluna de comparação, peça uma.
Quatro perguntas, trinta segundos, e a qualidade da supervisão financeira do seu clube melhora de vez.

Relatórios úteis com menos frequência
Vale saber que existem e quando pedir.
Orçado versus realizado. Só faz sentido se o clube realmente definiu um orçamento. Se definiu, é o relatório mais útil do conjunto e deve estar no material de toda reunião.
Receita por sócio. Receita total dividida pelos sócios ativos. Mostra se o crescimento está se pagando. Vale olhar uma vez por ano.
Reembolsos e estornos. Pequenos na maioria dos clubes. Vale uma olhada a cada trimestre, porque uma taxa de reembolso em alta costuma indicar um problema em um produto ou em um processo, e não no dinheiro.
Taxas e encargos. Quanto o processamento de pagamentos custa ao clube. Muitas vezes é uma surpresa e, de vez em quando, vale tomar uma providência.
Registro de transações. Cada pagamento, linha por linha. Não é para a reunião — é para conciliar com o banco e para responder com precisão a uma pergunta específica.
Onde os clubes erram
Apresentar o saldo bancário e chamar isso de relatório financeiro. Um saldo é um dos quatro números e o menos informativo deles.
Mudar as categorias. A consistência é o que torna os relatórios úteis. Combinem as categorias uma vez e mantenham por pelo menos três anos.
Apresentar detalhes em vez de interpretação. Uma diretoria não consegue absorver quatrocentas transações. Consegue absorver "a receita da lanchonete caiu 30 por cento porque perdemos dois jogos em casa por causa do tempo", que é a frase que o detalhe existe para sustentar.
Só apresentar relatórios uma vez por ano. Quando um relatório anual revela um problema, o ano em que ele poderia ter sido resolvido já acabou. Registro mensal, interpretação trimestral.
Depender inteiramente de uma pessoa. Não porque tesoureiros não sejam confiáveis — a imensa maioria é —, mas porque um clube cujas finanças só uma pessoa consegue ler está a um pedido de demissão de um trimestre muito ruim.
Como facilitar a produção dos relatórios
Tudo isso parte do princípio de que os relatórios existem. Em muitos clubes eles não existem, porque produzi-los significa conciliar quatro sistemas à mão, e ninguém tem um fim de semana livre para isso.
A solução estrutural é receber o dinheiro em um só lugar. Quando inscrições, vendas da loja, ingressos de eventos, doações e aluguel de espaços caem todos no mesmo livro de registros — nos países onde o ClubHelix aceita pagamentos online —, esses quatro relatórios são coisas que você abre, e não coisas que você monta, com a coluna de comparação já pronta e as definições impressas no relatório para ninguém precisar adivinhar.
Depois, coloque-os no pacote mensal, na mesma ordem todo mês. A diretoria aprende a ler, o tesoureiro para de gastar fins de semana montando tudo, e a reunião usa o tempo para decidir, e não para descobrir o que está acontecendo.
Perguntas frequentes
Qual é a diferença entre lucro e caixa?
Lucro é a receita menos a despesa ao longo de um período; caixa é o que está na conta agora. Um clube pode ter lucro e não conseguir pagar uma conta, geralmente porque tem muito dinheiro a receber. Leia os dois.
Também precisamos de um software de contabilidade?
A maioria dos clubes se beneficia de um para a parte legal — as demonstrações anuais e tudo o que um contador vai mexer. O sistema do clube é onde o dinheiro do próprio clube é recebido e acompanhado; o software de contabilidade é onde ele encontra a prestação de contas formal. O que importa é que a exportação de um entre no outro sem edição manual.
Com que frequência a diretoria deve ver os relatórios financeiros?
Em toda reunião ordinária, no mesmo formato. Mensalmente, para a maioria dos clubes. A cada trimestre funciona para um clube pequeno com finanças simples, mas é nesse intervalo que os problemas crescem.
Quem mais deve poder ver os relatórios?
Quem a diretoria autorizar, e ninguém mais por acidente. A boa prática é ter acesso detalhado aos relatórios — um tesoureiro pode receber todos os relatórios financeiros sem receber também as observações médicas dos sócios ou os registros de proteção. O acesso deve acompanhar a função, não a pessoa.
E se o tesoureiro não quiser produzir relatórios?
Quase sempre é falta de capacidade ou de tempo, não má-fé. Ofereça a solução estrutural — relatórios que o sistema produz — antes do confronto. Se um tesoureiro se recusa de verdade a prestar contas à diretoria, isso é uma questão de governança, e o estatuto do clube vai dizer como resolver.


