
O relatório do tesoureiro é o item da pauta que todo mundo espera e que ninguém gosta de escrever. Mal feito, é um extrato bancário impresso e dez minutos de perguntas que o tesoureiro não consegue responder sem voltar à planilha. Bem feito, é uma página que diz três coisas à diretoria: o que entrou, o que ainda falta receber e se o clube está melhor ou pior do que estava nesta mesma época do ano passado.
Este é o modelo. Ele serve para uma diretoria de cinco pessoas que cuida de um clube de categorias de base e para um conselho de doze que administra uma sede com bar licenciado, porque as perguntas são as mesmas nos dois extremos. Só os números mudam.
Para que serve, de fato, o relatório do tesoureiro
O relatório do tesoureiro de um clube tem três funções, e confundi-las é o motivo de tantos relatórios se arrastarem.
- Prestação de contas. A diretoria responde coletivamente pelo dinheiro do clube. O relatório é o modo como o tesoureiro cumpre essa obrigação: isto foi o que aconteceu, e aqui estão as evidências.
- Apoio à decisão. A diretoria está prestes a aprovar gastos. Ela não consegue fazer isso com responsabilidade sem saber a situação atual e o que já está comprometido.
- Alerta precoce. A maioria dos problemas financeiros de um clube aparece meses antes de virar crise, como um desvio lento em um dos números abaixo. O relatório é onde alguém percebe.
O que ele não deve ser é uma narração lançamento por lançamento. Se alguém da diretoria quiser os detalhes, pode consultar o livro-caixa, e você deve deixar o livro-caixa disponível em vez de lê-lo em voz alta.
Os cinco números que todo relatório precisa ter
Todo o resto é opcional. Estes cinco, não.
1. Posição de caixa. Quanto o clube tem agora, somando todas as contas, em uma data informada. Não "uns doze mil": o valor exato e a data em que ele era verdadeiro.
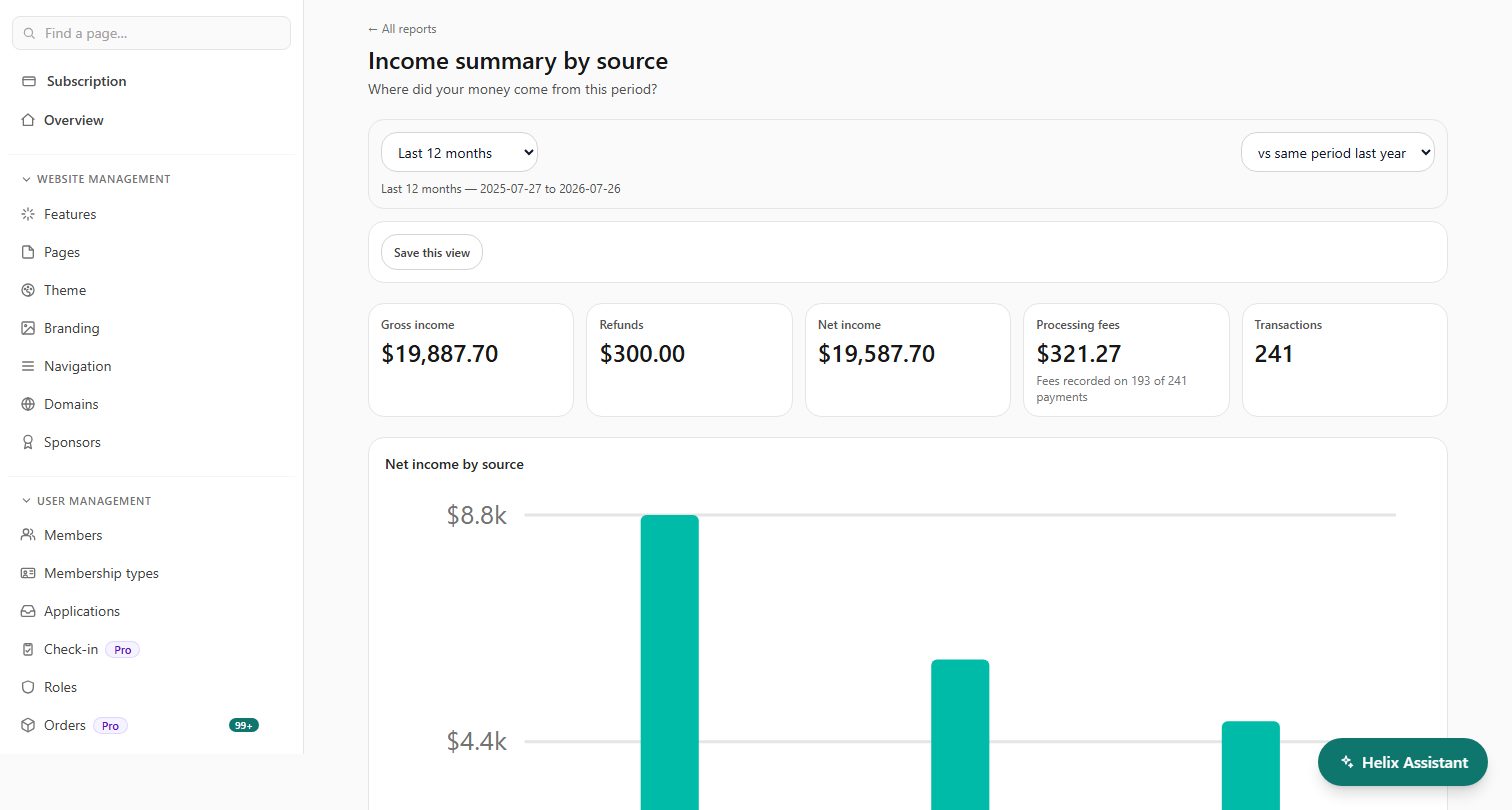
2. Receitas do período, por origem. Taxas de associação e de inscrição, lanchonete ou bar, produtos do clube, eventos, captação de recursos, editais, patrocínio, aluguel de espaços. Separadas por origem, porque "arrecadamos $14.000" (valores de exemplo; ajuste para a sua moeda) não diz nada à diretoria sobre o que fazer em seguida, e "$9.000 disso vieram das inscrições e $400 da lanchonete" diz muita coisa.
3. Despesas do período, por categoria. Agrupadas do mesmo jeito todo mês, para que a comparação faça sentido.
4. Valores a receber. Taxas em aberto, faturas não pagas, patrocínio prometido e ainda não recebido, cada um com a sua idade. Um clube que está $8.000 no positivo no papel, com $6.000 disso atrasados há noventa dias, não está $8.000 no positivo.
5. Valores a pagar. Faturas aprovadas e não pagas, compromissos que estão por vir e tudo o que a diretoria votou gastar e que ainda não saiu da conta.
Informe esses cinco números sempre do mesmo jeito e você terá coberto noventa por cento do que uma diretoria precisa. Acrescente uma comparação, com o mesmo período do ano passado ou da temporada passada, e você terá coberto o resto.
O modelo
Copie isto para o documento da sua reunião. Substitua os campos entre colchetes.
Relatório do tesoureiro — [período], apresentado em [data]
Posição em [data]
- Conta corrente: $[x]
- Poupança / aplicação a prazo: $[x]
- Dinheiro em espécie (fundo de troco, caixa da lanchonete): $[x]
- Total de recursos: $[x] — [alta/queda] de $[x] em relação ao mês passado
Receitas neste período — $[total]
| Origem | Este período | Mesmo período do ano passado |
|---|---|---|
| Associação e inscrições | $[x] | $[x] |
| Lanchonete / bar | $[x] | $[x] |
| Produtos do clube | $[x] | $[x] |
| Eventos e ingressos | $[x] | $[x] |
| Captação e doações | $[x] | $[x] |
| Editais | $[x] | $[x] |
| Patrocínio | $[x] | $[x] |
| Aluguel de espaços | $[x] | $[x] |
Despesas neste período — $[total]
Agrupadas em: taxas de competição e de filiação, custos de campo e de espaços, equipamentos, seguros, contas de consumo, treinadores, administração, estoque da lanchonete, outros.
A receber — $[total]
- Em dia (menos de 30 dias): $[x]
- 30 a 60 dias: $[x]
- 60 a 90 dias: $[x]
- Mais de 90 dias: $[x] — [número] sócios, [nomes omitidos / listados no anexo confidencial]
Comprometido e ainda não pago — $[total]
Assuntos para a diretoria
Duas ou três frases, no máximo. A única coisa que a diretoria precisa decidir, notar ou com a qual precisa se preocupar. Se não houver nada, diga isso: "nenhum assunto a tratar" é uma frase legítima e tranquilizadora.
Recomendação
"Que o relatório do tesoureiro seja aprovado." Aí ele vai para a ata, e a situação fica registrada.
As frases que evitam discussões
Três expressões economizam mais tempo de reunião do que qualquer fórmula de planilha.
"Posição em [data]": todo número traz a data em que era verdadeiro. Metade das discussões sobre relatórios do tesoureiro é entre duas pessoas citando números corretos de dias diferentes.
"Pelo regime de caixa": diga se você está informando o dinheiro que realmente entrou ou o dinheiro que foi faturado. Clubes comunitários quase sempre informam o dinheiro recebido, porque é o que está na conta. Diga isso uma vez no início e a ambiguidade desaparece.
"Isto não inclui…": nomeie o que ficou de fora do número de propósito. Verba de edital reservada para um fim específico, um depósito caução, um fundo de troco. Uma diretoria que descobre uma exclusão no meio da reunião deixa de confiar no resto do relatório.
Como prepará-lo em dez minutos
O motivo de os tesoureiros temerem essa tarefa não é a conta: é a coleta. Taxas em um sistema, o dinheiro da lanchonete numa lata, os produtos numa maquininha de cartão, os ingressos de eventos num site de terceiros, o patrocínio numa troca de e-mails. Conciliar cinco fontes toma um fim de semana. Ler uma só toma um cafezinho.
A solução é estrutural: receba o dinheiro em um único lugar, para que o relatório seja uma consulta e não uma reconstrução. Quando inscrições, pedidos da loja, ingressos de eventos, doações e aluguel de espaços caem no mesmo livro-caixa (nos países onde o ClubHelix aceita pagamentos online), receitas por origem é um relatório que você abre, e não uma tabela que você monta. Acrescente a comparação com o mesmo período do ano passado e a pergunta "estamos melhor?" se responde sozinha.
A outra metade é a repetição. Use as mesmas categorias todo mês, na mesma ordem. Uma diretoria lê rápido um relatório conhecido e devagar um desconhecido, e o clube ganha uma linha de tendência de verdade em vez de doze retratos com formatos diferentes. Um pacote mensal para a diretoria formaliza isso: os mesmos relatórios, na mesma ordem, chegando antes da reunião e não durante.

Períodos de relatório e o fechamento do ano
A maioria dos clubes comunitários escolhe um exercício financeiro que combine com a sua temporada ou com o ano fiscal do lugar onde estão, e presta contas aos sócios numa assembleia geral ordinária algumas semanas depois do fechamento. Relatórios trimestrais sobre esse exercício são um ritmo sensato e, se o seu clube precisa entregar declarações fiscais ao longo do ano, alinhar os trimestres com elas faz o tesoureiro produzir um único conjunto de números em vez de dois.
Se o seu clube é uma pessoa jurídica constituída, a lei que o rege normalmente define o que precisa ser apresentado aos sócios e em que prazo e, acima de certos limites de receita, pode exigir uma auditoria ou revisão. Confira as regras com o órgão competente e leia o estatuto do clube: são essas duas fontes que decidem, e nem sempre elas concordam entre si.
Seja qual for o fechamento do ano, a disciplina é a mesma: informe os mesmos números, no mesmo formato, o ano todo, e o relatório anual vira um resumo de doze documentos que você já escreveu.
Perguntas frequentes
Qual deve ser o tamanho do relatório do tesoureiro?
Uma página para uma reunião mensal. Duas para uma trimestral. Se for maior, os detalhes vão para um anexo que a diretoria pode ler à parte. O relatório em si deve ser curto o bastante para que as pessoas o leiam de verdade antes da reunião.
O relatório deve citar os nomes dos sócios que estão devendo?
Não no relatório geral. Informe o total e a idade das dívidas e, se a diretoria precisar dos nomes para autorizar um acordo por dificuldade financeira ou suspender uma associação, coloque-os num anexo confidencial. Raramente há um bom motivo para a dívida de uma pessoa aparecer numa ata que circula amplamente.
Precisamos de um contador?
Para a maioria dos clubes pequenos, não. Mas o limite a partir do qual uma revisão ou auditoria passa a ser exigida ou esperada é definido pela sua estrutura jurídica e pela sua receita, não por preferência. Leia o estatuto e depois confira a situação cadastral do clube. Se algum dos dois não estiver claro, uma hora com um contador sai mais barata do que errar na assembleia geral ordinária.
E se os números não baterem?
Informe. "O fundo de troco da lanchonete está $180 abaixo e estou conciliando" é uma frase perfeitamente aceitável num relatório do tesoureiro, e descobrir depois que isso foi escondido é péssimo. As diretorias perdoam diferenças; o que não perdoam é saber tarde.
Como passamos o cargo para o próximo tesoureiro?
Não entregando um notebook. Se as finanças do clube estão num sistema que pertence ao clube, e não numa planilha no computador de uma pessoa, a passagem do cargo é uma troca de permissões. Esse único fato faz mais pela continuidade do que qualquer documento de transição, e vale a pena resolvê-lo antes de o cargo mudar de mãos, não depois.


